İngilizce aslından çevrilmiştir. Kaynak başlıkları orijinal dillerinde verilmiştir.
Temel rakamlar
- %83Hürmüz'e bağımlı Körfez ekonomilerinin üre ihracat hacminde Nisan 2026'da Nisan 2025'e göre yaşanan düşüş.UN News, ITC analizi
- 21 MMTİran, Katar ve Suudi Arabistan'ın yaklaşık toplam yıllık üre ihracat kapasitesi; dünya üre ihracatının kabaca %40'ı.IFPRI
- 919.000 tEkim sonunda Körfez içinde en az 21 gemide bulunan üre; Kpler verileriyle yapılan Argus tahmini.Discovery Alert
- 420 $Dünya Bankası'nın Ekim 2026 aylık ton başına üre fiyatı; Nisan'da 856,9 $ idi.Dünya Bankası Pink Sheet
- %7,5–10Körfez geçişlerinde gövde savaş riski priminin gemi değerine oranı; çatışma öncesinde yaklaşık %0,25 idi.Discovery Alert
Dünya üresinin ne kadarı Hürmüz Boğazı'ndan geçiyor?
Başka hiçbir tek güzergâhtan daha fazlası. Tahminler yönteme göre farklılık gösterse de hepsi aynı büyüklüğe işaret ediyor. Uluslararası Ticaret Merkezi (ITC) verilerine dayanan bir BM analizi, boğazın küresel ticarete konu ürenin yaklaşık üçte birini taşıdığını belirtiyor [1]. Fertilizer Daily'nin aktardığı araştırma, Körfez'in deniz yoluyla yapılan üre ihracatındaki payını yaklaşık %43 olarak veriyor [2]. Uluslararası Gıda Politikası Araştırma Enstitüsü (IFPRI) ise Körfez ülkelerinin dünya üre ihracatının kabaca %40'ını sağladığını, İran, Katar ve Suudi Arabistan'ın birlikte yaklaşık 21 MMT yıllık ihracat kapasitesine sahip olduğunu tahmin ediyor [3].
Nedeni basit bir ekonomi hesabı. Üre doğal gazdan üretiliyor ve Körfez dünyanın en ucuz gazına sahip bölgelerden biri. Katar, Suudi Arabistan, Bahreyn, Kuveyt, BAE ve İran'daki tesisler ihracat için kuruldu ve neredeyse tamamı Körfez içindeki limanlardan yükleme yapıyor. Boğaz kapandığında, dökme kuru bir ürün için boru hattı gibi bir alternatif yok.
En açık alıcı Hindistan. IFPRI, ülkenin ithalatını yılda 8–10 milyon ton, yani dünya toplamının neredeyse beşte biri olarak hesaplıyor [3]. Brezilya ve Güneydoğu Asya, Körfez granül üresine bağımlı diğer büyük alıcılar; IFPRI, Hindistan'ın aksine bu ülkelerin sübvansiyon tamponu olmadığını ve fiyat ayarlamasının büyük kısmını onların üstlendiğini vurguluyor [3].
Körfez'in üre ihracatı 2026'da ne kadar düştü?
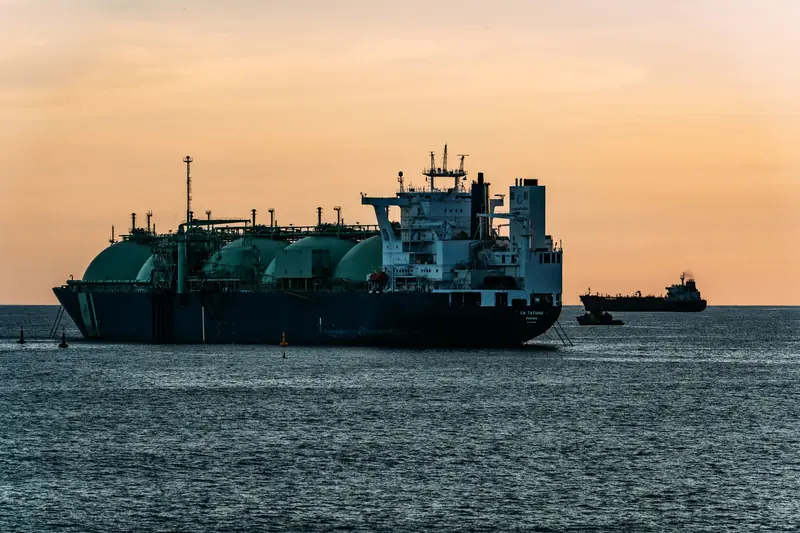
Çok fazla ve çok hızlı. Askeri tırmanma Şubat 2026 sonunda başladı ve boğazdan günlük gemi geçişleri Şubat'ın son haftasındaki ortalama 103'ten birkaç hafta içinde tek haneli sayılara indi [2]. Mart başında Kpler, Körfez içinde gübre yükleyen ya da gübre yüklü 23 gemi saydı; bunlar arasında yaklaşık 530.200 t üre vardı ve o tarihe kadar yalnızca bir gübre gemisi (bir kükürt kargosu) Körfez'den çıkabilmişti [4].
Nisan'a gelindiğinde hasar ticaret istatistiklerine yansıdı. ITC, Hürmüz'e bağımlı yedi ekonominin üre ihracat hacminin bir yıl öncesine göre %83 düştüğünü tespit etti; bu, incelenen 12 ürün arasında sıvılaştırılmış doğal gazdan sonraki en sert düşüştü [1]. Körfez dışındaki ihracatçılar sevkiyatlarını artırdı, ancak ITC ek arzın kayıp hacimleri tam olarak yalnızca amonyak ve polipropilende telafi ettiği, ürede ise telafi edemediği sonucuna vardı [2].
Haziran'daki ateşkes akışları kısmen yeniden açtı, ancak Temmuz'daki yeni çatışmalar trafiği normalin oldukça altında tuttu [2]. IFPRI'nin Mayıs'ta yayımlanan temel senaryosu, Körfez gübre ticaretinin Ağustos'a kadar normalin yaklaşık %50'sine, 2027 başına kadar ise %75'ine toparlanacağını varsayıyordu [3]. Şu ana kadarki veriler, üredeki toparlanmanın bundan daha yavaş olduğunu gösteriyor.
Şu anda Körfez içinde ne kadar üre mahsur?
Nasıl sayıldığına bağlı olarak bir milyon tona yakın. Ekim sonunda Argus, yedi gemide Körfez içinde İran menşeli olmayan yaklaşık 390.000 t granül üre bulunduğunu tahmin etti ve Kpler verilerini kullanarak her tür ve menşeden toplam 919.000 t üre taşıyan en az 21 gemi saydı [5]. Aynı raporda aktarılan ayrı bir tahmin, yaklaşık 1 milyon tonun denizde beklediğini ve 2 milyon tondan fazla üretim kaybı yaşandığını ortaya koyuyor; Körfez'in normal ihracatı ise ayda kabaca 1 milyon ton [5]. İki gemi sayımı farklı kapsamlara dayanıyor ve transponderlerini kapatan gemiler nedeniyle gerçek rakam daha yüksek olabilir [5].
Çıkış hızı yavaş. Rapora göre boğazdan geçen son İran dışı granül kargo Ekim ortasında yola çıktı; Mesaieed'de yüklenen yaklaşık 54.000 t'luk bir Katar kargosu ise ayın yalnızca altıncı İran dışı granül yüklemesiydi [5]. Gemi düzeyindeki bu ayrıntılar Argus ve Kpler raporlarına dayanıyor ve bağımsız olarak doğrulanmadı [5].
Kasım'da güvenlik durumu iyileşmedi. 7 ve 8 Kasım'da hem İran hem de ABD, boğazda veya yakınında gemilerin vurulduğunu bildirdi; Reuters bildirilen saldırıları doğrulayamadığını açıkladı [6]. ABD kuvvetleri Nisan'dan bu yana İran limanlarına giriş ve çıkışları abluka altında tutuyor [6].
Kesinti alıcılara neye mal oluyor?
İki şeye: ürenin kendisine daha yüksek bir fiyat ve onu taşımanın daha yüksek maliyeti.
Fiyat tarafında, Dünya Bankası'nın aylık Orta Doğu üre göstergesi Şubat 2026'daki ton başına 472 $'dan Nisan'da 856,9 $'a çıktı; ardından talep zayıfladıkça ve Çin ile diğer tedarikçiler boşluğun bir kısmını doldurdukça Ekim'de 420 $'a geriledi [7]. 6 Kasım tarihli günlük gösterge niteliğindeki değerlendirmeler granül üreyi Orta Doğu FOB 440 $, Mısır FOB 517,50 $, Brezilya CFR 470 $ ve Çin prill üresini FOB 341,50 $ olarak gösterdi [8]. Mısır'ın primi kendi gaz sorunlarını yansıtıyor: üretici Kima, Mısır Borsası'na yaptığı açıklamada gaz arzının 1 Kasım'dan itibaren %20 kesildiğini bildirdi [9].
Lojistik tarafında, Discovery Alert'in aktardığı rakamlara göre gövde ve makine savaş riski sigortası çatışma öncesinde gemi değerinin yaklaşık %0,25'inden kabaca %7,5–10'a yükseldi; Lloyd's Market Association ise teminatın hâlâ alınabildiğini belirtiyor [5]. Bu prim sefer başına ödeniyor ve üre fiyatından bağımsız olarak her Körfez kargosuna sabit bir maliyet ekliyor.
Boğazın açılması üre fiyatları için ne anlama gelir?
Piyasa şimdiden buna bakıyor. 9 Kasım'da Brent ocak vadelisi ABD–İran anlaşması umuduyla %5,9 düşerek 92,57 $'a geriledi [10]. Irak, 8 Kasım'da Umman yakınındaki bir şeridi kullanarak Hürmüz üzerinden ham petrol ihraç etmek için ABD ile mutabakata vardığını açıkladı [11]. Katar'ın LNG trafiği kısmi bir test sunuyor: Bloomberg ve Kpler, 8 Kasım'a kadar olan on günde boğazdan çıkan on bir yüklü Katar LNG tankeri saydı; geçiş oranları bir aydır genel olarak sabit [12].
Üre açısından boğazın açılmasının üç etkisi olur. Birincisi, birikmiş kargolar hızla hareket eder: Kpler ve Argus, geçişler yeniden başladığında gemi kuyruklarının hızla eriyeceğini bekliyor [5]. Bir milyon tona yakın ürünün birkaç hafta içinde piyasaya ulaşması özellikle Brezilya ve Güneydoğu Asya fiyatları üzerinde baskı yaratır. İkincisi, üretimi kısan Körfez tesisleri yeniden çalışarak sonraki aylarda arza katkı sağlayabilir [5]. Üçüncüsü, sigortanın normale dönmesi daha uzun sürer: ITC, çatışmalar sona erdikten sonra sigortacılar savaş riski teminatını yeniden değerlendirirken ve limanlar programlarını yeniden kurarken tam toparlanmanın aylar alabileceği uyarısında bulundu [2].
Temkinli olmak için nedenler de var. IFPRI analizi, başka ülkelerdeki ihracat kısıtlamalarının boğaz kadar önemli olduğunu gösteriyor: Çin, Rusya, Mısır veya Endonezya'nın kısıtlamaları ciddi biçimde sıkılaştırması üre fiyatlarına ton başına yaklaşık 134 $ ekleyebilir; bunları gevşetmeleri ise üreyi 2027 başına kadar kriz öncesi seviyelerin altına indirebilir [3]. Dolayısıyla Körfez'de bir anlaşma tabanı aşağı çeker, ancak fiyatların ne kadar düşeceğine yine ulusal ihracat politikaları karar verir.
İzlenmesi gerekenler
- Gemi çıkışları. Katar ve Suudi Arabistan'dan granül üre kargolarının Körfez'den daha fazla sayıda çıkıp çıkmayacağı [5,12].
- ABD–İran görüşmeleri. Teyit edilmiş bir anlaşma ya da görüşmelerin çökmesi navlunu, sigortayı ve gübre fiyatlarını birlikte hareket ettirir [10,11].
- Savaş riski primleri. Mevcut %7,5–10 aralığından bir düşüş, armatörlerin güvenli geçiş beklediğinin en açık işareti olur [5].
- Hindistan'ın bir sonraki ihalesi. En büyük tek alıcının bir sonraki alımı, ne kadar Körfez ürününün yakın teslimle teklif edildiğini gösterecek [3].
- Diğer ülkelerin ihracat politikaları. Körfez arzı geri dönerse fiyatların ne kadar düşeceğini Çin'in ve Rusya'nın ihracat kararları belirleyecek [3].
Alupetra, üre, LNG ve Körfez denizciliğini İstanbul, Londra ve Dubai'den takip ediyor; Alupetra yaptırım altındaki taraflarla iş yapmaz.
Bu konu için ücretsiz araçlar: Hürmüz Boğazı takibi · Gaz ve LNG dönüştürücü · Tarihsel petrol fiyatları · İstatistiksel fiyat aralığı · Tüm araçlar
Kaynaklar
- UN News — Hürmüz Boğazı'ndaki aksama enerji, gübre ve sanayi ticaretini vuruyor (4 Ağustos 2026). news.un.org (yeni sekmede açılır)
- Fertilizer Daily — BM verileri: Hürmüz aksaması üre ihracatını %83, toplam ticaret hacmini %54 azalttı (7 Ağustos 2026). fertilizerdaily.com (yeni sekmede açılır)
- IFPRI — Gübre politikaları Hürmüz fiyat şoklarını nasıl ağırlaştırabilir (22 Mayıs 2026). ifpri.org (yeni sekmede açılır)
- Kpler — Gemiler Hürmüz Boğazı'ndan geçmeye çalışırken gübre yüklemeleri sürüyor (11 Mart 2026). kpler.com (yeni sekmede açılır)
- Discovery Alert — Körfez'deki birikim 1 milyon tona yaklaşırken üre sevkiyatları Hürmüz'de duruyor (28 Ekim 2026). discoveryalert.com (yeni sekmede açılır)
- gCaptain (Reuters) — İran patlamaların ABD saldırısı olmadığını ima ederken iki taraf da gemilerin vurulduğunu bildiriyor (8 Kasım 2026). gcaptain.com (yeni sekmede açılır)
- Dünya Bankası — Emtia Piyasaları (Pink Sheet), aylık fiyatlar, üre (Kasım 2026). worldbank.org (yeni sekmede açılır)
- CommodityScope — Üre fiyatları: granül ve prill, FOB ve CFR (6 Kasım 2026). commodityscope.com (yeni sekmede açılır)
- EnterpriseAM — Gübre tesislerine gaz arzı %20 kesilirken Mısır granül üresi 535 USD'de (4 Kasım 2026). enterpriseam.com (yeni sekmede açılır)
- Rigzone — Petrol fiyatları İran barış umutlarıyla düştü (9 Kasım 2026). rigzone.com (yeni sekmede açılır)
- gCaptain (Reuters) — Irak, Hürmüz üzerinden petrol ihracatı için ABD ile mutabakata vardı (8 Kasım 2026). gcaptain.com (yeni sekmede açılır)
- Rigzone (Bloomberg) — Katar'ın LNG yüklemeleri hızlanıyor (10 Kasım 2026). rigzone.com (yeni sekmede açılır)
Bu makale yalnızca bilgi amaçlıdır; yatırım, hukuki veya alım satım tavsiyesi değildir. Rakamlar, yayım tarihinde atıfta bulunulan kaynakların bildirdiği şekildedir.